





)

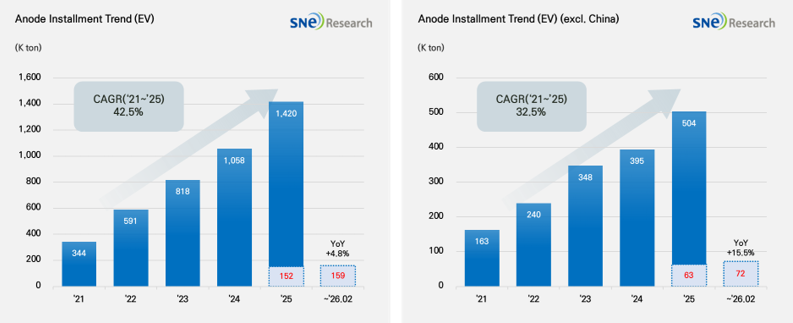
2026년 들어 전기차 판매가 감소세를 보였지만 배터리 핵심 소재인 음극재 수요는 증가세를 이어간 것으로 나타났다. 다만 성장률은 이전보다 둔화된 모습을 보였다.
시장조사업체 SNE리서치는 14일 올해 1~2월 전 세계 전기차(EV·PHEV·HEV)용 음극재 적재량은 159K톤으로 전년 동기 대비 4.8% 증가했다고 밝혔다. 같은 기간 글로벌 전기차 판매가 7.0% 감소한 점을 감안하면 증가세는 유지됐지만 성장 탄력은 둔화된 것으로 평가했다.
특히 중국을 제외한 시장은 72K톤으로 15.5% 성장하며 글로벌 평균을 웃돌았다. 비중국 지역 생산 확대가 일부 수요를 방어하고 있는 구조로 분석했다.
하지만 시장 구조는 여전히 중국 중심으로 유지되고 있다. SNE리서치는 “중국 기업 비중이 2025년 1분기 93%대에서 4분기 96%까지 상승했다”며 “글로벌 수요 둔화 국면에서도 생산능력과 가격 경쟁력을 바탕으로 출하를 유지한 결과”라고 설명했다.
업체별로는 ShanShan과 BTR이 각각 33K톤, 30K톤을 기록하며 선두권을 유지했다. Kaijin은 21K톤으로 전년 대비 18.6% 증가했고, Shangtai(16K톤), Zichen(13K톤), Shinzoom(12K톤) 등도 증가세를 보였다.
[관련 기사]
- “BTS, 전역을 신고합니다”
2025-06-10
- 전동킥보드·스쿠터 음주운전, 자동차 수준으로 처벌 강화 추진
2024-08-22
- BTS 슈가, 전동스쿠터 음주운전 혐의로 입건… 면허취소 처분
2024-08-07
- ‘음주 킥보드’ BTS 슈가에 병무청 “사회복무원 영향 없다”
2024-08-07

[관련 기사]
- 제약바이오협회 2026년 예산 119억 확정… 약가 정책 신약 개발 집중
2026-02-25
- 국내 제약사 오너 3세 승부수 … 원톱과 투톱
2026-02-20
- 제약업계, 국산 전문약 약가인하 유예 촉구 결의
2026-02-10
- 일동제약 구조조정 칼바람…"직원들이 무슨 죄"
2023-05-30
- 일동제약, ‘자율 준수의 날’ 기념식 진행… 윤리·준법경영 강조
2022-09-14
- 윤웅섭 부회장, 코로나19 치료제 국내 임상 돌입… 상반기 상용화 목표
2022-03-13
[관련 기사]
- [우리동네 명사들] 정동원 인공지능 솔로 아이돌 ‘JD1’로 다양한 도전
2024-06-11
- ‘트로트 아이돌’ 정동원, 10대에 어엿한 건물주
2023-02-25
[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- 파리바게뜨, 美 텍사스 제빵공장 착공… “2027년 가동”
2025-09-17
- 대통령실, SPC 8시간 초과 야근 폐지 ‘긍정 평가’
2025-07-27
- SPC 파리바게뜨 ‘파란라벨’ 브랜드 론칭
2025-03-13
- SPC그룹 美텍사스 제빵공장 건립 확정… “2027년 완공”
2025-02-03

[관련 기사]
- SPC 논란 속 3세 승진… 재계 전반으로 번진 ‘세대 교체 흐름’
2025-11-27
- SPC, 파리크라상 물적분할 추진… 지주사 전환·승계 작업 암시
2025-11-25
- [SPC의 두 얼굴] ① 쿠폰 수수료 말만 분담… 파리바게뜨, 실제 부담은?
2024-08-08
- 허영인 회장, Again 포켓몬 빵 돌풍… 맛과 행복 위해 Only 빵빵빵
2022-03-22
- 마약·배임 품고 300억 재력 나누고 ‘허영인의 가족사랑’
2019-07-24
- 쉑쉑버거 SPC 허희수, 집행유예 실형 면해
2018-09-21
비중국 시장을 하나의 흐름으로 보기 어렵다는 분석도 나온다. 유럽은 회복 조짐을 보이는 반면, 미국은 세액공제 종료 이후 상대적으로 약세를 보이며 지역별 흐름은 엇갈리고 있다.
업계에서는 중장기적으로 실리콘 복합 음극재(Si-Anode) 확대가 변수로 지목된다. 고에너지밀도와 충전 속도 개선 요구가 커지면서 관련 기술 개발이 진행 중이다. 일부 업체들은 비중국 공급망 구축과 기술 경쟁력을 결합해 대응에 나서고 있다.
SNE리서치는 “음극재 시장은 단기적으로 성장 둔화 속에서도 중국 중심의 공급 집중이 심화되는 국면”이라며 “중장기적으로는 기술 변화와 공급망 다변화 정책이 시장 구조 변화를 이끌 수 있지만 단기간 내 점유율 구도 변화는 제한적일 것”이라고 전망했다.
후원하기
이 기사에 대해 어떻게 생각하시나요?
 추천해요
 좋아요
 감동이에요
 화나요
 슬퍼요
추천해요0
좋아요0
감동이에요0
화나요0
슬퍼요0


 기사제보